フリーランスの請求書の書き方|インボイスの記載事項・消費税の端数・源泉徴収

フリーランスエンジニア|エンジニア歴14年|正社員 × フリーランス × 技術顧問
業務委託で案件に参画すると、月末には稼働報告書とあわせて請求書を出します。エージェント経由の案件ではエージェントの決まった流れに沿って出すこともありますが、直接契約の案件では自分で作って送ります。
金額が合っていれば十分と思われがちですが、インボイス制度で決まった記載事項や、消費税の端数、源泉徴収の扱いなど、迷いやすい点がいくつかあります。この記事では、国税庁の資料をもとに、毎月の請求書で押さえておきたい点を整理します。
インボイスに書く6つのこと
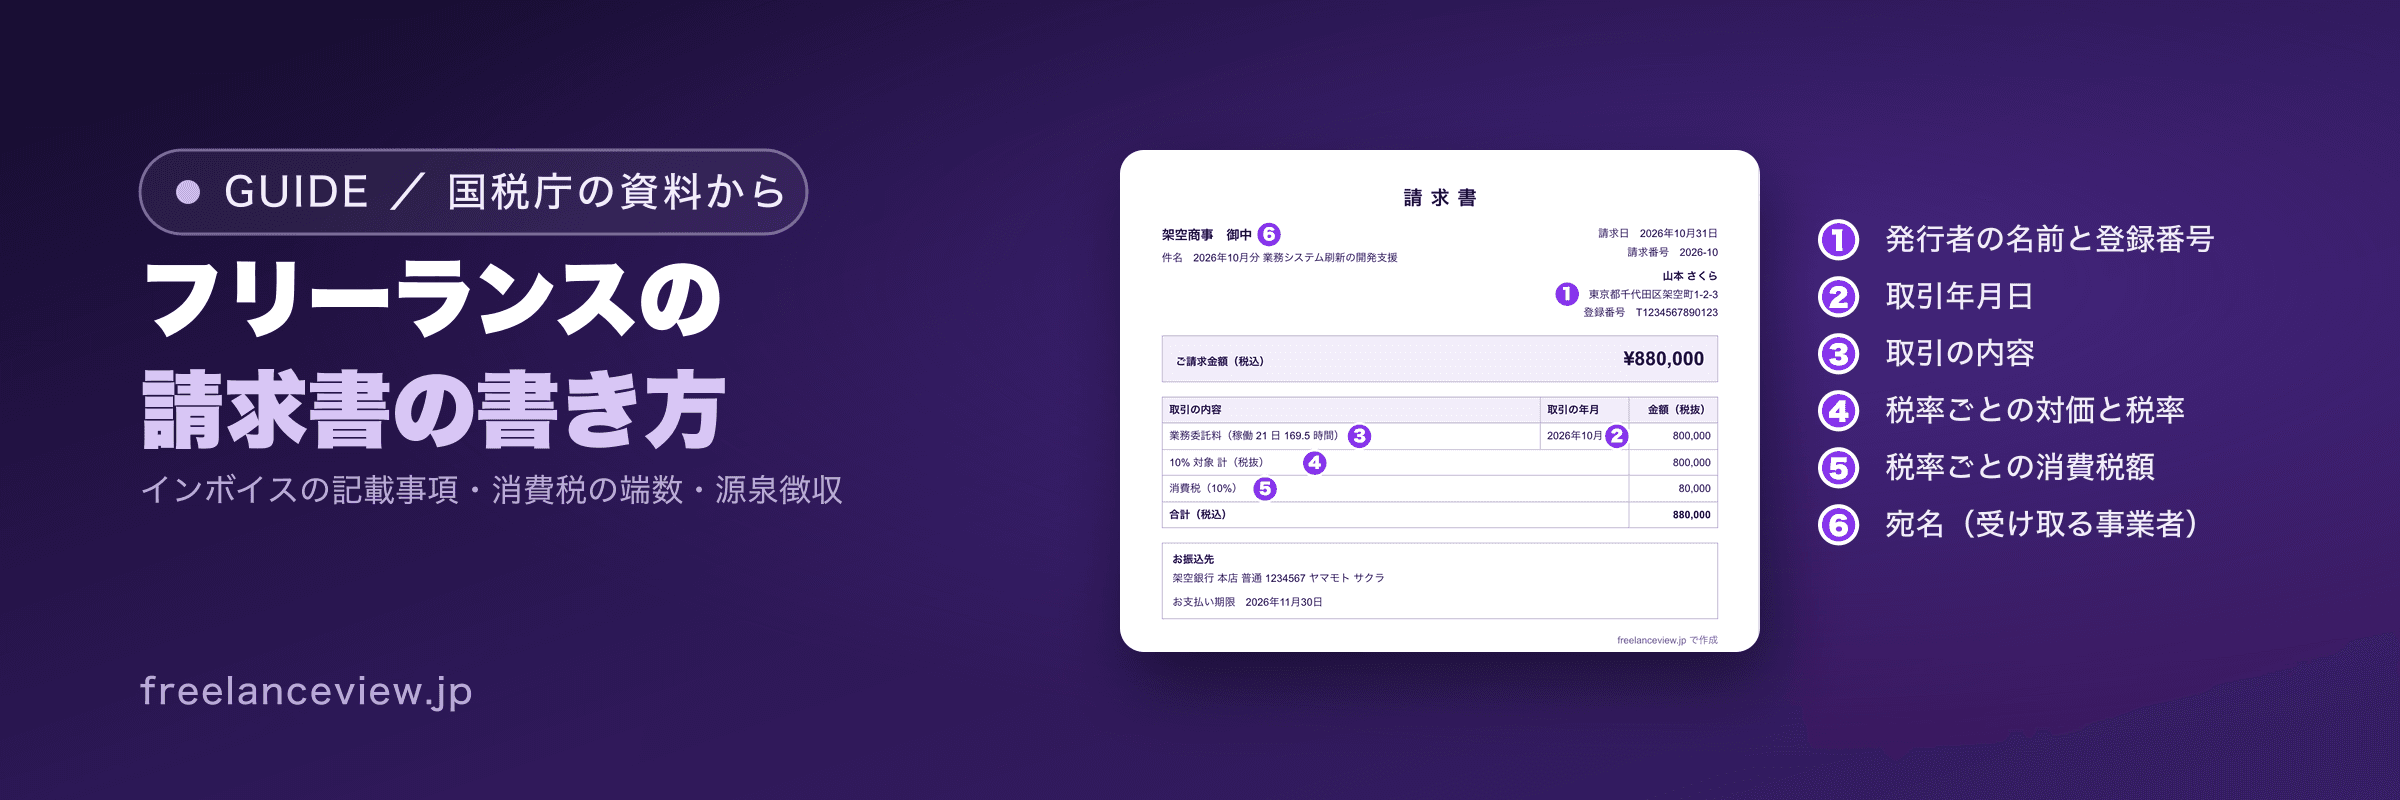
インボイス(適格請求書)の登録をしている場合、請求書には次の6つを書きます。www.nta.go.jpwww.nta.go.jp国税庁 No.6625 適格請求書等の記載事項交付を受ける請求書の記載事項が、作成者の氏名と登録番号・取引年月日・取引内容・税率ごとの対価の額と適用税率・税率ごとの消費税額等・交付を受ける事業者の氏名の6つであることを確認(令和8年4月1日現在法令等)2026-11-19 確認
- 請求書を作る人の氏名または名称と、登録番号
- 取引年月日
- 取引の内容
- 税率ごとに分けて合計した対価の額(税抜または税込)と、適用税率
- 税率ごとに分けた消費税額等
- 請求書を受け取る事業者の氏名または名称
フリーランスの請求書では、取引年月日に「2026年10月分」のように稼働した月を、取引の内容に「業務委託料(稼働21日 169.5時間)」のように案件と稼働の中身を書くと、受け取る側が確かめやすくなります。
決まりの6つのほかに、次の項目も入れておくと、やり取りがスムーズです。
- 請求番号: 問い合わせや出し直しのときに、どの請求書かをすぐに特定できます
- 件名: 「2026年10月分 業務システム刷新の開発支援」のように、月と案件名を書きます
- 請求日とお支払い期限: 期限は契約書の支払条件に合わせます
- 振込先: 銀行名、支店名、口座の種類、口座番号、口座名義を書きます
月額の報酬だけの請求書なら、金額の欄は次のような形になります。
| 取引の内容 | 取引の年月 | 金額(税抜) |
|---|---|---|
| 業務委託料(稼働21日 169.5時間) | 2026年10月 | 800,000円 |
| 10%対象 計 | 800,000円 | |
| 消費税(10%) | 80,000円 | |
| 合計(税込) | 880,000円 |
登録番号がない場合
インボイスを発行できるのは、登録した事業者だけです。登録していない人も、インボイスの記載事項を満たさない請求書であれば、これまでどおり発行できます。www.nta.go.jpwww.nta.go.jp国税庁 インボイス制度に関するQ&A 問26-2(免税事業者の交付する請求書等)登録していない事業者も記載事項を満たさない請求書は交付できること、消費税相当額の記載は誤認のおそれがなければ基本的に罰則の対象でないこと、登録番号に似た英数字の記載は禁止で罰則があることを確認(令和8年4月改訂)2026-11-19 確認
消費税にあたる額を請求書に書くことも、インボイスと間違われるおそれがなければ、基本的に罰則の対象にはなりません。一方で、登録番号(Tと13桁の数字)に似た英数字や、他人の登録番号を自分のものとして書くことは禁じられています。www.nta.go.jpwww.nta.go.jp国税庁 インボイス制度に関するQ&A 問26-2(免税事業者の交付する請求書等)登録していない事業者も記載事項を満たさない請求書は交付できること、消費税相当額の記載は誤認のおそれがなければ基本的に罰則の対象でないこと、登録番号に似た英数字の記載は禁止で罰則があることを確認(令和8年4月改訂)2026-11-19 確認
当サイトの請求書の作成ツールでは、登録番号を入れないと、税の行を「消費税相当額」と表示します。登録しているかどうかは取引先の経理の扱いにも関わるので、契約の最初に伝えておくと安心です。
消費税の端数は1枚につき1回
明細が何行かある請求書では、消費税の端数の扱いに注意が必要です。端数の処理は、1枚の請求書につき、税率ごとに1回だけ行います。切上げ、切捨て、四捨五入のどれを使うかは自由です。行ごとに消費税を計算して端数を処理し、それを足した額を消費税額として書くことは認められていません。www.nta.go.jpwww.nta.go.jp国税庁 No.6371 端数計算適格請求書の消費税額等の端数処理は1枚につき税率ごとに1回で、方法は任意、商品ごとに端数処理して合計するのは認められないことを確認(令和8年4月1日現在法令等)2026-11-19 確認
たとえば、業務委託料800,000円、交通費12,345円、資料代6,785円の3行がある請求書を、切捨てで計算すると次のようになります。www.nta.go.jpwww.nta.go.jp国税庁 No.6371 端数計算適格請求書の消費税額等の端数処理は1枚につき税率ごとに1回で、方法は任意、商品ごとに端数処理して合計するのは認められないことを確認(令和8年4月1日現在法令等)2026-11-19 確認
| 計算の仕方 | 消費税額 |
|---|---|
| 3行の合計819,130円に10%をかけて切り捨てる | 81,913円 |
| 行ごとに10%をかけて切り捨て、足し合わせる(認められない) | 81,912円 |
差は1円ですが、受け取る側が金額を確かめるときに合わなくなります。表計算ソフトで請求書を作るときは、行ごとに税を計算する式になっていないかを確かめましょう。
源泉徴収が必要な報酬かを確かめる
報酬から所得税を差し引く源泉徴収は、法律で決められた報酬・料金を支払うときに、支払う側が行います。対象は、原稿料や講演料、弁護士など特定の資格を持つ人への報酬などです。www.nta.go.jpwww.nta.go.jp国税庁 No.2792 源泉徴収が必要な報酬・料金等とは個人に支払う報酬・料金で源泉徴収の対象になるものの区分(原稿料や講演料など、弁護士など特定の資格を持つ人の報酬ほか)を確認(令和8年4月1日現在法令等)2026-11-19 確認 システム開発の報酬が対象になるかや、源泉徴収された税の確定申告での精算は、副業の確定申告の記事で詳しく扱っています。
源泉徴収をする取引では、請求書にも差し引く額を書きます。税額は、1回の支払いが100万円以下なら10.21%、100万円を超える部分は20.42%です。請求書で報酬の額と消費税の額を分けて書いていれば、税抜の報酬の額だけを対象に計算できます。www.nta.go.jpwww.nta.go.jp国税庁 No.2795 原稿料や講演料等を支払ったとき源泉徴収税額が100万円以下は10.21%、100万円を超える部分は20.42%で、報酬と消費税等が明確に区分されていれば報酬の額だけを対象にできることを確認(令和8年4月1日現在法令等)2026-11-19 確認
税抜300,000円の報酬なら、次のとおりです。www.nta.go.jpwww.nta.go.jp国税庁 No.2795 原稿料や講演料等を支払ったとき源泉徴収税額が100万円以下は10.21%、100万円を超える部分は20.42%で、報酬と消費税等が明確に区分されていれば報酬の額だけを対象にできることを確認(令和8年4月1日現在法令等)2026-11-19 確認
| 項目 | 金額 |
|---|---|
| 報酬(税抜) | 300,000円 |
| 消費税(10%) | 30,000円 |
| 源泉徴収税額(300,000円 × 10.21%) | −30,630円 |
| 差し引きの請求額 | 299,370円 |
源泉徴収をするかどうかは支払う側が決めるので、参画の最初に取引先へ確かめておくと、請求書を作り直さずに済みます。
発行した請求書の保存
インボイスの登録をしている場合、発行した請求書の写しは7年間保存します。期間は、発行した日を含む課税期間の末日の翌日から2か月を過ぎた日から数えます。www.nta.go.jpwww.nta.go.jp国税庁 インボイス制度に関するQ&A 問79(適格請求書の写しの保存期間等)交付した適格請求書の写しは、交付した日の属する課税期間の末日の翌日から2月を経過した日から7年間保存することを確認2026-11-19 確認
請求書をPDFにしてメールで送るなど、電子データでやり取りした場合は、そのデータを一定の要件を満たした形で保存する必要があります。個人事業者も対象で、印刷して紙で残すだけでは足りません。www.nta.go.jpwww.nta.go.jp国税庁 電子取引関係(電子帳簿保存法)個人事業者・法人が請求書などの電子データを送付・受領した場合、その電子データを一定の要件を満たした形で保存する必要があり、令和6年からは印刷での保存では足りないことを確認2026-11-19 確認
要件の中心は2つです。1つ目は改ざんを防ぐことで、タイムスタンプを付ける、訂正や削除ができないシステムで受け渡しと保存をする、訂正と削除を防ぐ事務処理規程を定めて守る、のどれかを行います。システムを使う方法は、受け渡しもそのシステムの中で行う必要があります。PDFを自分でメールに添付して送るなら、事務処理規程を用意するのが手軽です。2つ目は、取引の日付、金額、取引先で探せるようにすることです。前々年の売上高が5,000万円以下で、税務署の求めに応じてデータを出せるようにしていれば、探せるようにする要件はかかりません。www.nta.go.jpwww.nta.go.jp国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月)改ざんを防ぐ4つの方法と、訂正や削除ができないシステムを使う方法は受け渡しもそのシステムで行う必要があること(問18・問37・問43)、発行した請求書はデータベースでの保存も認められること(問47)、検索の3つの要件と、前々年の売上高が5,000万円以下の個人事業者の扱い(問48・問51)を確認2026-11-19 確認
当サイトの請求書の作成ツールでは、ログインすると、発行した請求書は書き換えも削除もできない形で残り、取引の年月、請求日、金額、取引先で探せます。共有のリンクで送れば、受け渡しから保存までがツールの中で済むので、電子帳簿保存法の電子取引データの保存の要件を満たせます。自分でPDFをメールで送る場合は、上の事務処理規程が別に要ります。www.nta.go.jpwww.nta.go.jp国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月)改ざんを防ぐ4つの方法と、訂正や削除ができないシステムを使う方法は受け渡しもそのシステムで行う必要があること(問18・問37・問43)、発行した請求書はデータベースでの保存も認められること(問47)、検索の3つの要件と、前々年の売上高が5,000万円以下の個人事業者の扱い(問48・問51)を確認2026-11-19 確認
稼働報告書と同じ数字で作る
精算幅のある案件では、稼働報告書の合計時間から、その月の請求額が決まります。報告書と請求書を別々に作ると、合計時間や金額がずれることがあります。同じ数字から2つを作ると、確認の手間が減ります。稼働報告書の書き方はこちらの記事にまとめています。
当サイトの請求書の作成ツールは、稼働報告書と同じ数字から請求書を作れます。金額を直接入れて作ることもでき、インボイスの登録番号と源泉徴収に対応して、PDFとExcelで出力できます。登録なしで使えます。ログインすると、発行した請求書を保存して、入金まで記録できます。
まとめ
- インボイスの登録をしている場合、請求書には決まった6つのことを書きます
- 登録していなくても請求書は出せますが、登録番号に似た番号を書くことは禁じられています
- 消費税の端数の処理は、1枚の請求書につき税率ごとに1回です
- 源泉徴収の対象かどうかは、参画の最初に取引先へ確かめます
- 電子データで送った請求書は、改ざんを防ぐ方法を決めて、電子データのまま保存します
出典
本文中の数値は、以下のページを実際に開いて確認したものです。確認日を併記しています。
- 国税庁 No.6625 適格請求書等の記載事項(www.nta.go.jp)交付を受ける請求書の記載事項が、作成者の氏名と登録番号・取引年月日・取引内容・税率ごとの対価の額と適用税率・税率ごとの消費税額等・交付を受ける事業者の氏名の6つであることを確認(令和8年4月1日現在法令等)2026-11-19 確認
- 国税庁 インボイス制度に関するQ&A 問26-2(免税事業者の交付する請求書等)(www.nta.go.jp)登録していない事業者も記載事項を満たさない請求書は交付できること、消費税相当額の記載は誤認のおそれがなければ基本的に罰則の対象でないこと、登録番号に似た英数字の記載は禁止で罰則があることを確認(令和8年4月改訂)2026-11-19 確認
- 国税庁 No.6371 端数計算(www.nta.go.jp)適格請求書の消費税額等の端数処理は1枚につき税率ごとに1回で、方法は任意、商品ごとに端数処理して合計するのは認められないことを確認(令和8年4月1日現在法令等)2026-11-19 確認
- 国税庁 No.2792 源泉徴収が必要な報酬・料金等とは(www.nta.go.jp)個人に支払う報酬・料金で源泉徴収の対象になるものの区分(原稿料や講演料など、弁護士など特定の資格を持つ人の報酬ほか)を確認(令和8年4月1日現在法令等)2026-11-19 確認
- 国税庁 No.2795 原稿料や講演料等を支払ったとき(www.nta.go.jp)源泉徴収税額が100万円以下は10.21%、100万円を超える部分は20.42%で、報酬と消費税等が明確に区分されていれば報酬の額だけを対象にできることを確認(令和8年4月1日現在法令等)2026-11-19 確認
- 国税庁 インボイス制度に関するQ&A 問79(適格請求書の写しの保存期間等)(www.nta.go.jp)交付した適格請求書の写しは、交付した日の属する課税期間の末日の翌日から2月を経過した日から7年間保存することを確認2026-11-19 確認
- 国税庁 電子取引関係(電子帳簿保存法)(www.nta.go.jp)個人事業者・法人が請求書などの電子データを送付・受領した場合、その電子データを一定の要件を満たした形で保存する必要があり、令和6年からは印刷での保存では足りないことを確認2026-11-19 確認
- 国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月)(www.nta.go.jp)改ざんを防ぐ4つの方法と、訂正や削除ができないシステムを使う方法は受け渡しもそのシステムで行う必要があること(問18・問37・問43)、発行した請求書はデータベースでの保存も認められること(問47)、検索の3つの要件と、前々年の売上高が5,000万円以下の個人事業者の扱い(問48・問51)を確認2026-11-19 確認
この記事についてAIに聞く
このページのURLと問いかけを入れて開きます。答えの数字は、このページと見比べてください。
問いかけの文
次のページを読んで、要点を短くまとめてください。数字は、このページに書かれている値と数え方をもとにしてください。ページに書かれていないことは、書かれていないと答えてください。 https://freelanceview.jp/blog/freelance-invoice-guide

この記事を書いた人
Takaboフリーランスエンジニア|エンジニア歴14年・100超のプロジェクト経験|Next.js / Laravel / AWS / GCP / Firebase / Supabase / OpenTelemetry
正社員 × フリーランス × 技術顧問のハイブリッド型で活動中。 得意領域はアプリケーション設計と、技術 × 戦略を一気通貫で回す 0→1 の立ち上げ。1→10 のブラッシュアップも数多く経験してきた。 営業出身からエンジニアに転身し、SES・受託・自社サービス・スタートアップ、合同会社の経営まで全部経験。省庁・金融・医療など業界も選ばず、14年で100超のプロジェクトに関わっている。エンジニア採用の経験もあり、採用する側の視点も持っている。
フリーランスについて相談してみませんか?
「自分のスキルで案件はあるの?」「フリーランスの始め方がわからない」など、お気軽にご相談ください。経験をもとにお答えします。
エージェント選びは、データで比較しよう
フリーランスエージェント28社を、出典付きの公開データと当サイトの実測で比較できます(編集部の6軸評価は27社)。掲載順は広告提携の有無と無関係です。
28社を比較する単価⇄年収の換算ツール・スキルシート作成ツール・稼働報告書と請求書の作成ツールもあわせてどうぞ